

Dự thảo án lệ nêu trên được công bố trên Cổng thông tin điện tử Tòa án nhân dân tối cao để lấy ý kiến, theo đó:
Nguồn án lệ:
Bản án kinh doanh thương mại phúc thẩm số 03/2020/KDTM-PT ngày 22/4/2020 của Tòa án nhân dân Tỉnh Thừa Thiên Huế về vụ án kinh doanh thương mại “Tranh chấp Hợp đồng tín dụng” giữa nguyên đơn là Ngân hàng TMCP C Việt Nam với bị đơn là Công ty TNHH – TMDV tổng hợp P.
Vị trí nội dung án lệ:
Đoạn 3, 7, 8 và 9 phần “Nhận định của Tòa án”.
Khái quát nội dung của án lệ:
- Tình huống án lệ: Nguyên đơn (Ngân hàng) ký kết hợp đồng tín dụng với bị đơn (doanh nghiệp). Do doanh nghiệp vi phạm nghĩa vụ trả nợ, Ngân hàng đã niêm phong, kê biên tài sản của doanh nghiệp nhưng không xử lý tài sản thế chấp để thu hồi nợ, dẫn đến lãi trong hạn và quá hạn phát sinh, doanh nghiệp không hoạt động sản xuất kinh doanh được.
- Giải pháp pháp lý: Trường hợp này, Tòa án phải xác định việc Ngân hàng niêm phong, kê biên tài sản của doanh nghiệp nhưng không xử lý tài sản thế chấp để thu hồi nợ, dẫn đến lãi trong hạn và quá hạn phát sinh, doanh nghiệp không hoạt động sản xuất kinh doanh được là do lỗi hoàn toàn của Ngân hàng, doanh nghiệp không phải chịu tiền lãi phát sinh từ ngày Ngân hàng niêm phong tài sản đến ngày xét xử sơ thẩm.
Quy định của pháp luật liên quan đến án lệ: Điều 355 Bộ luật Dân sự 2005; Điều 58, Điều 63 Nghị định 163/2006/NĐ-CP về giao dịch bảo đảm.
Bình luận – Thu giữ tài sản bảo đảm nhưng không xử lý và yếu tố lỗi
Trước khi đi vào bình luận, tác giả tóm lược dựa trên nội dung vụ án được nêu tại dự thảo án lệ như sau:
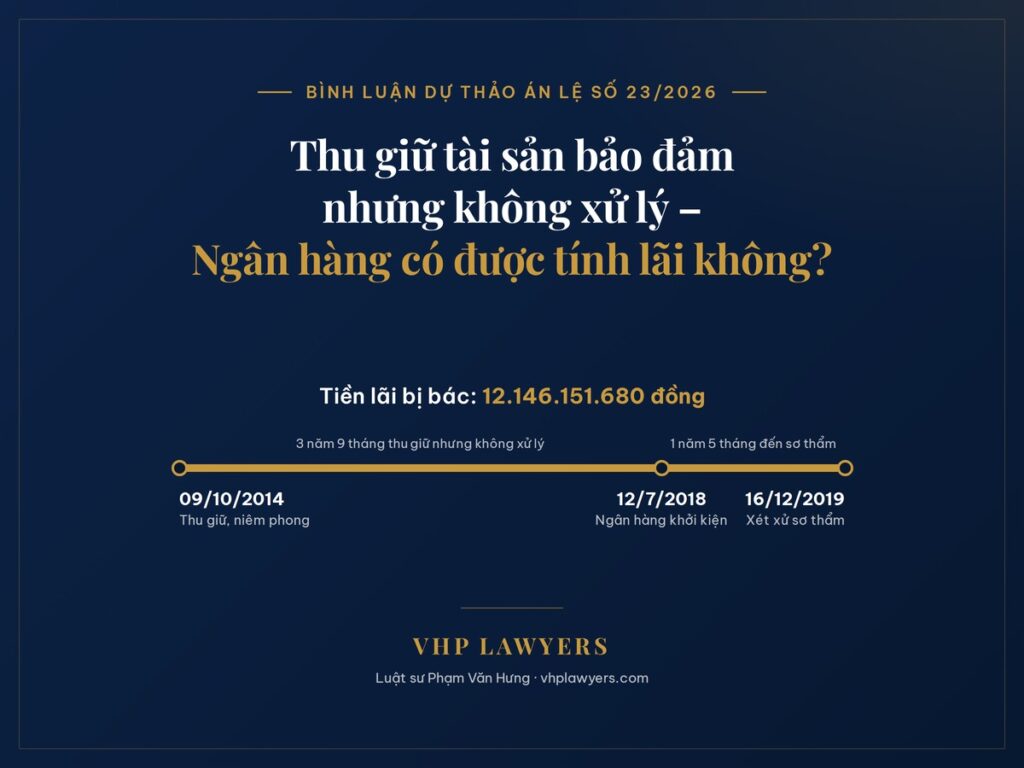
- Công ty P có nhiều khoản vay còn dư nợ tại Ngân hàng C, tổng số tiền vay 25.220.000.000 đồng, được bảo đảm bằng thế chấp tài sản của chính Công ty P gồm nhà máy sản xuất giấy, các dây chuyền, máy móc thiết bị, ba xe tải và thế chấp quyền sử dụng đất của bên thứ ba. Do Công ty P chậm trả nợ lãi nhiều tháng, Ngân hàng đã chuyển toàn bộ dư nợ sang quá hạn từ tháng 03/2014; ngày 09/10/2014 Ngân hàng thu giữ, niêm phong cơ sở sản xuất của Công ty P và xác định nợ gốc còn lại của tất cả các khoản vay là 15.984.166.512 đồng; tài sản của bên thứ ba chưa bị thu giữ.
- Ngày 12/7/2018 Ngân hàng khởi kiện, yêu cầu Công ty P trả gốc và lãi của tất cả các khoản vay và yêu cầu được phát mại toàn bộ tài sản thế chấp và bảo lãnh để thu hồi nợ, tức cả tài sản đã bị thu giữ và tài sản của bên thứ ba chưa thu giữ.
- Công ty P không đồng ý trả lãi từ ngày 09/10/2014, vì Ngân hàng niêm phong và quản lý tài sản, không cho công ty sản xuất kinh doanh.
- Đoạn [8] và [9] phần nhận định, Hội đồng xét xử phúc thẩm nhận định: sau khi Ngân hàng niêm phong, kê biên tài sản của công ty từ ngày 09/10/2014 nhưng không xử lý phát mãi tài sản thế chấp để thu hồi nợ, mà để kéo dài đến ngày 12/7/2018 mới khởi kiện làm cho lãi trong hạn và quá hạn phát sinh, trong khi đó suốt thời gian bị niêm phong thì Công ty không hoạt động sản xuất kinh doanh được là do lỗi hoàn toàn của Ngân hàng. Do đó, Hội đồng xét xử chấp nhận một phần kháng cáo của Công ty P, bác yêu cầu của Ngân hàng về số tiền lãi tính từ ngày 09/10/2014 đến ngày xét xử sơ thẩm 16/12/2019 là 12.146.151.680 đồng.
Có thể thấy rằng tài sản bảo đảm gồm hai nhóm: (i) nhóm tài sản của doanh nghiệp, đồng thời là tư liệu sản xuất chính yếu, đã bị thu giữ; (ii) nhóm tài sản của bên thứ ba, chưa bị thu giữ. Mỗi tài sản có thể bảo đảm cho một hoặc nhiều khoản vay, nhưng chỉ trong phạm vi nghĩa vụ được bảo đảm. Với việc bác toàn bộ khoản lãi phát sinh từ ngày 09/10/2014 đến ngày xét xử sơ thẩm 16/12/2019, thì phần lãi của những khoản vay được bảo đảm bằng tài sản của bên thứ ba cũng không được tính.
Theo đoạn [8] phần nhận định thì lỗi hoàn toàn của ngân hàng bao gồm lỗi thu giữ tài sản bảo đảm nhưng không xử lý làm cho lãi phát sinh và lỗi thu giữ tài sản nhưng không xử lý, trong khi đó doanh nghiệp không thể hoạt động được vì bị thu giữ tài sản; hay việc phát sinh lãi và việc doanh nghiệp không hoạt động được là hệ quả của cùng một lỗi không xử lý tài sản bảo đảm sau thu giữ trong thời gian dài, sau đó khởi kiện để xử lý tài sản.
Tác giả cho rằng, hệ quả lãi phát sinh và doanh nghiệp không thể hoạt động được đều bắt nguồn từ cùng một hành vi không xử lý tài sản bảo đảm sau khi thu giữ trong thời gian dài, sau đó khởi kiện để xử lý.
Tuy nhiên, việc doanh nghiệp không thể hoạt động được là hệ quả đồng thời và chỉ xảy ra khi tài sản bị thu giữ nhưng không xử lý là tư liệu sản xuất chính yếu của doanh nghiệp, bởi nếu tài sản bị thu giữ không phải là tư liệu sản xuất chính yếu thì doanh nghiệp vẫn có thể hoạt động được; đồng thời, điều này cũng giải thích cho việc không tính lãi từ ngày thu giữ cho đến ngày xét xử sơ thẩm thay vì đến ngày ngân hàng khởi kiện, bởi trong thời gian từ ngày thu giữ đến ngày xét xử sơ thẩm thì hệ quả doanh nghiệp không thể hoạt động được vẫn đang diễn ra và bắt nguồn từ hành vi thu giữ nhưng không xử lý, sau đó khởi kiện để xử lý.
Giải pháp pháp lý của Dự thảo án lệ số 23/2026 thay liên từ “trong khi đó” bằng một dấu phẩy, nên việc phát sinh lãi và việc doanh nghiệp không hoạt động được trở thành hai hậu quả ngang hàng gắn vào cụm “là do lỗi hoàn toàn của Ngân hàng”. Cách viết ấy đưa đến cách hiểu có hai căn cứ: một là ngân hàng thu giữ mà không xử lý làm phát sinh lãi nên khoản lãi này không được tính; hai là doanh nghiệp không hoạt động được do lỗi hoàn toàn của ngân hàng nên cũng không phải trả lãi cho những khoản vay có tài sản bảo đảm chưa bị thu giữ. Mỗi căn cứ sẽ ứng với một nhóm lãi được miễn nếu căn cứ đó phát sinh do lỗi của ngân hàng; căn cứ thứ hai mang tính quyết định và bao trùm lãi của toàn bộ các khoản vay, vì việc xử lý tài sản chỉ phát sinh khi doanh nghiệp không thực hiện nghĩa vụ, nhưng việc doanh nghiệp không thực hiện được nghĩa vụ — do không hoạt động sản xuất được — lại hoàn toàn do lỗi của ngân hàng, nên không phải chịu lãi; còn căn cứ thứ nhất có thể không có, vì tự nó không đương nhiên làm cho doanh nghiệp không hoạt động được.
Ngoài ra, tác giả cho rằng việc vận dụng quy định tại khoản 3 Điều 302 Bộ luật Dân sự 2005 (khoản 3 Điều 351 Bộ luật Dân sự 2015), theo đó bên có nghĩa vụ không phải chịu trách nhiệm dân sự nếu chứng minh được nghĩa vụ không thực hiện được là hoàn toàn do lỗi của bên có quyền, là phù hợp với bối cảnh vụ việc và với yếu tố lỗi, từ đó giải pháp pháp lý của dự thảo án lệ trở nên thuyết phục hơn, và phán quyết của bản án nguồn có thêm căn cứ giải thích việc không chấp nhận lãi của toàn bộ các khoản vay từ ngày thu giữ đến ngày xét xử sơ thẩm.
Nội dung bình luận bên trên là quan điểm của tác giả phục vụ mục đích nghiên cứu và trao đổi mà không phải là ý kiến pháp lý cho bất kỳ trường hợp nào.
Luật sư Phạm Văn Hưng
VHP LAWYERS – Hotline 0906 79 11 86 | hung.pham@vhplawyers.com | vhplawyers.com

